
Ngày 24 tháng 9, Hàng Hóa Futures (HangHoaFutures.com) tổng hợp và đưa tin:
TÓM TẮT
Kết thúc ngày giao dịch thứ Tư, ngày 23/09/2026 — Sàn giao dịch ICE Futures U.S. (New York) và ICE Futures Europe (London)
DIỄN BIẾN GIÁ
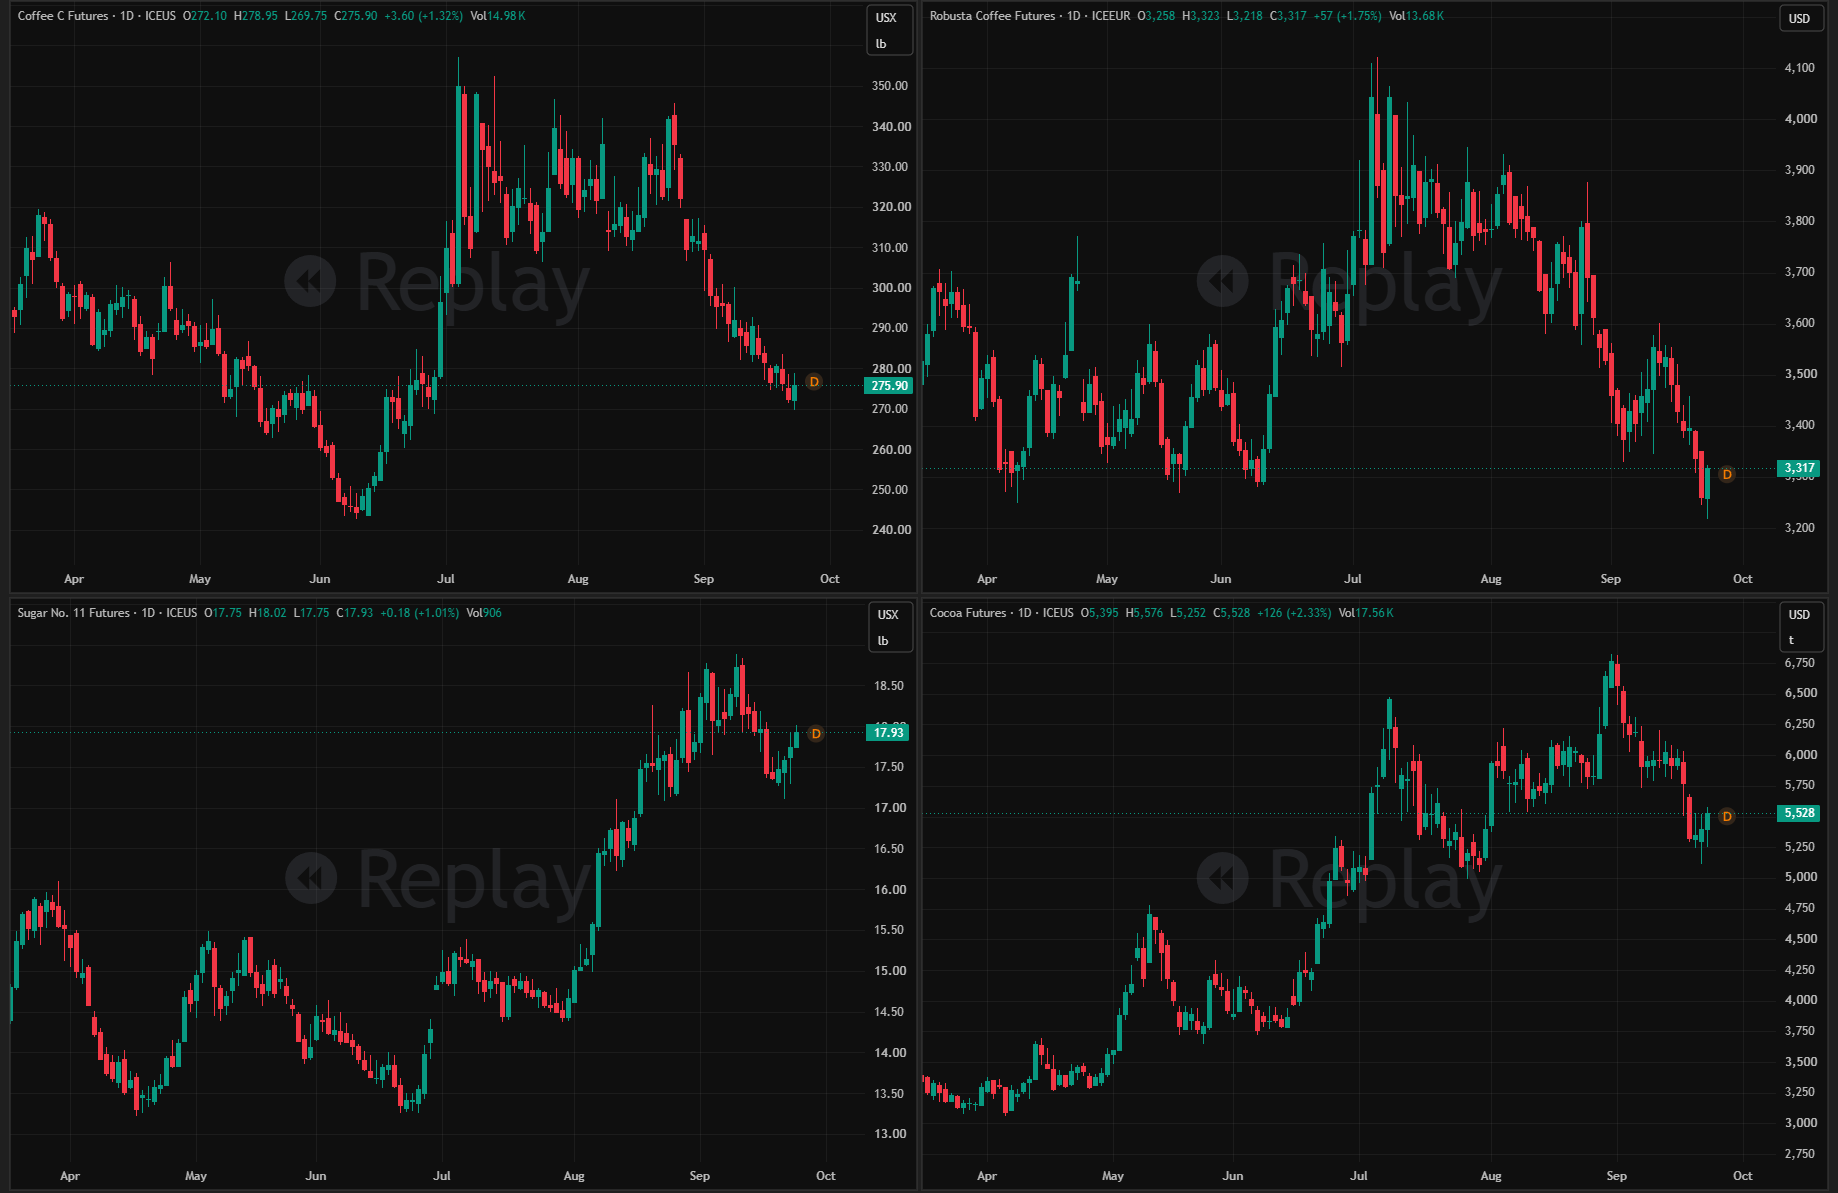
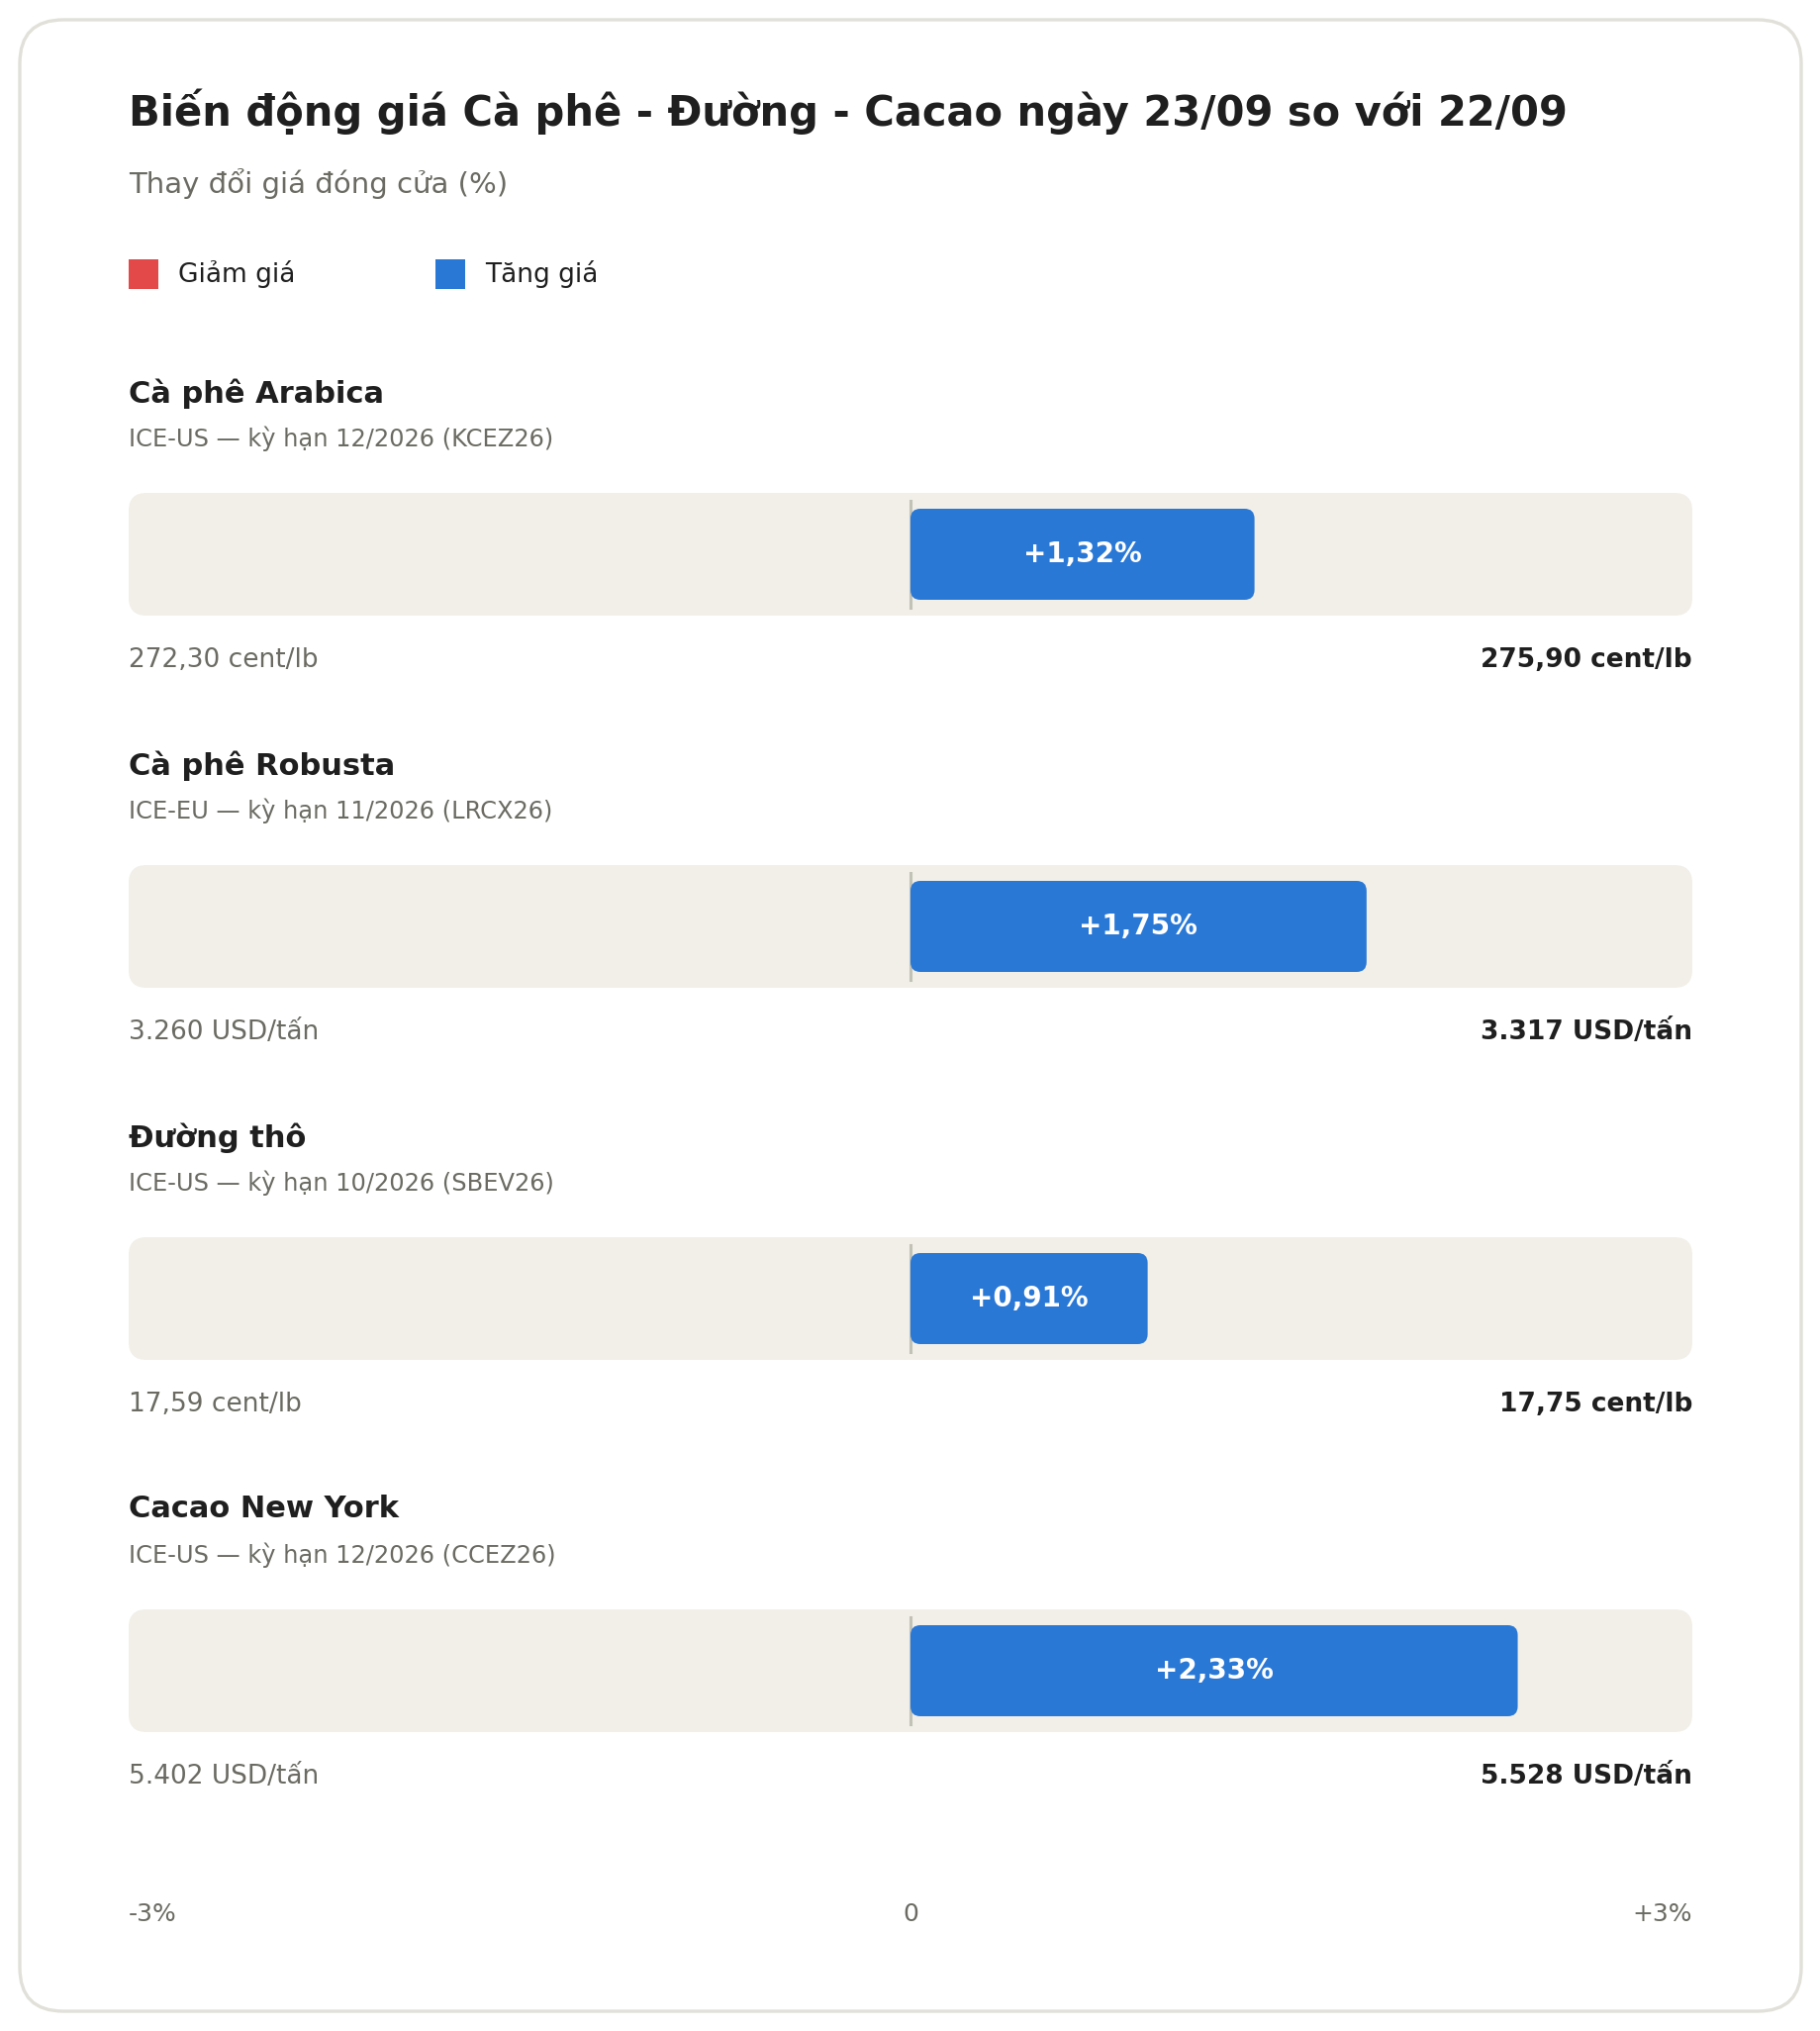
Khép phiên giao dịch ngày thứ Tư (23/09/2026), cả Cà phê, Đường và Cacao đồng loạt tăng giá trên sàn ICE.
- Cà phê Arabica kỳ hạn tháng 12/2026 (KCEZ26, ICE-US) tăng 1,32% (+3,60 cent), đóng cửa ở mức 275,90 cent/pound, so với 272,30 cent/pound phiên trước.
- Cà phê Robusta kỳ hạn tháng 11/2026 (LRCX26, ICE-EU) tăng 1,75% (+57 USD), đóng cửa ở mức 3.317 USD/tấn, so với 3.260 USD/tấn phiên trước.
- Đường thô kỳ hạn tháng 10/2026 (SBEV26, ICE-US) tăng 0,91% (+0,16 cent), đóng cửa ở mức 17,75 cent/pound, so với 17,59 cent/pound phiên trước.
- Đường trắng kỳ hạn tháng 12/2026 (ICE Futures Europe) giảm 0,37% (-1,90 USD), đóng cửa ở mức 506,00 USD/tấn, so với 507,90 USD/tấn phiên trước.
- Cacao New York kỳ hạn tháng 12/2026 (CCEZ26, ICE-US) tăng 2,33% (+126 USD), đóng cửa ở mức 5.528 USD/tấn, so với 5.402 USD/tấn phiên trước.
- Cacao London kỳ hạn tháng 12/2026 (ICE Futures Europe) tăng 3,25% (+130 GBP), đóng cửa ở mức 4.128 GBP/tấn, so với 3.998 GBP/tấn phiên trước.
THÔNG TIN VÀ YẾU TỐ TÁC ĐỘNG
Cà phê
- Cà phê Arabica phục hồi sau khi chạm đáy 3 tháng trong phiên ở mức 269,75 cent/lb. Giới buôn cho biết tồn kho được chứng nhận trên sàn giao dịch vẫn ở mức rất thấp, dù đã có sự gia tăng nhẹ trong vài ngày gần đây.
- Tồn kho arabica trên ICE đạt 254.480 bao tính đến thứ Tư, tăng so với mức đáy 27 năm là 217.646 bao ghi nhận một tuần trước, nhưng vẫn thấp hơn nhiều so với 643.341 bao cùng thời điểm năm ngoái; hiện chỉ còn khoảng 18.000 bao đang chờ phân loại — thấp hơn đáng kể so với các tuần trước.
- Thị trường cũng có tin đồn về thời tiết khô hạn tại Trung Mỹ, dù triển vọng vụ mùa năm sau tại Brazil — nước sản xuất hàng đầu — nhìn chung vẫn được đánh giá thuận lợi.
- Cà phê Robusta tăng 1,75% lên 3.317 USD/tấn, sau khi có lúc chạm đáy 3,5 tháng ở mức 3.218 USD/tấn trong phiên.
Đường
- Đường thô tăng phiên thứ ba liên tiếp. Giới buôn cho biết các nhà máy tại khu vực Trung Nam Brazil mùa này tập trung dùng mía để sản xuất ethanol thay vì đường, góp phần làm giảm nguồn cung đường.
- Broker StoneX hôm thứ Tư đã hạ dự báo thặng dư nguồn cung đường cho niên vụ kết thúc vào tháng 9 xuống còn 1,45 triệu tấn, từ mức 2,9 triệu tấn trước đó, do sự chậm trễ trong vụ thu hoạch tại Brazil và hàm lượng đường trong mía thấp hơn.
- Triển vọng sản lượng thấp hơn tại các nước sản xuất châu Á như Ấn Độ và Thái Lan do ảnh hưởng của hiện tượng El Niño cũng góp phần nâng đỡ thị trường.
- Đường trắng giảm 0,4% xuống 506,00 USD/tấn.
Cacao
- Giới buôn cho biết điều kiện khô hạn tại Bờ Biển Ngà — nước sản xuất hàng đầu — đã làm gia tăng lo ngại về triển vọng sản lượng niên vụ 2026/27, dù nguồn cung ngắn hạn vẫn dồi dào nhờ thặng dư toàn cầu lớn của niên vụ 2025/26.
- Theo một báo cáo được Reuters xem xét hôm thứ Tư, sản lượng cacao của Ghana trong niên vụ 2025/26 đạt khoảng 771.000 tấn, vượt qua dự báo ban đầu 650.000 tấn của cơ quan quản lý COCOBOD — cho thấy nguồn cung của niên vụ vừa qua mạnh hơn kỳ vọng, trong khi lo ngại về niên vụ tới lại đang gia tăng do thời tiết khô hạn gần đây.
LỊCH SỰ KIỆN CẦN THEO DÕI
- Commitment of Traders (COT) hàng tuần của CFTC: cần theo dõi báo cáo mới nhất để đánh giá diễn biến vị thế mua ròng đường thô sau các phiên biến động mạnh gần đây.
- ICE Certified Stocks Cà phê Arabica: cập nhật hằng ngày — hiện chỉ còn khoảng 18.000 bao đang chờ phân loại, thấp hơn nhiều so với các tuần trước, có thể là dấu hiệu tốc độ chứng nhận tồn kho đang chậm lại.
- Báo cáo mưa hàng tuần của Somar Meteorologia tại Minas Gerais: công bố đầu tuần (thứ Hai), theo dõi tác động đến vụ hoa Arabica 2026/27.