Ngày 18 tháng 9, Hàng Hóa Futures (HangHoaFutures.com) tổng hợp, đưa tin và phân tích:
TÓM TẮT
Kết thúc Phiên giao dịch Thứ Năm, ngày 17/9/2026 — Sàn giao dịch Chicago (CBOT – Chicago Board of Trade)
DIỄN BIẾN GIÁ
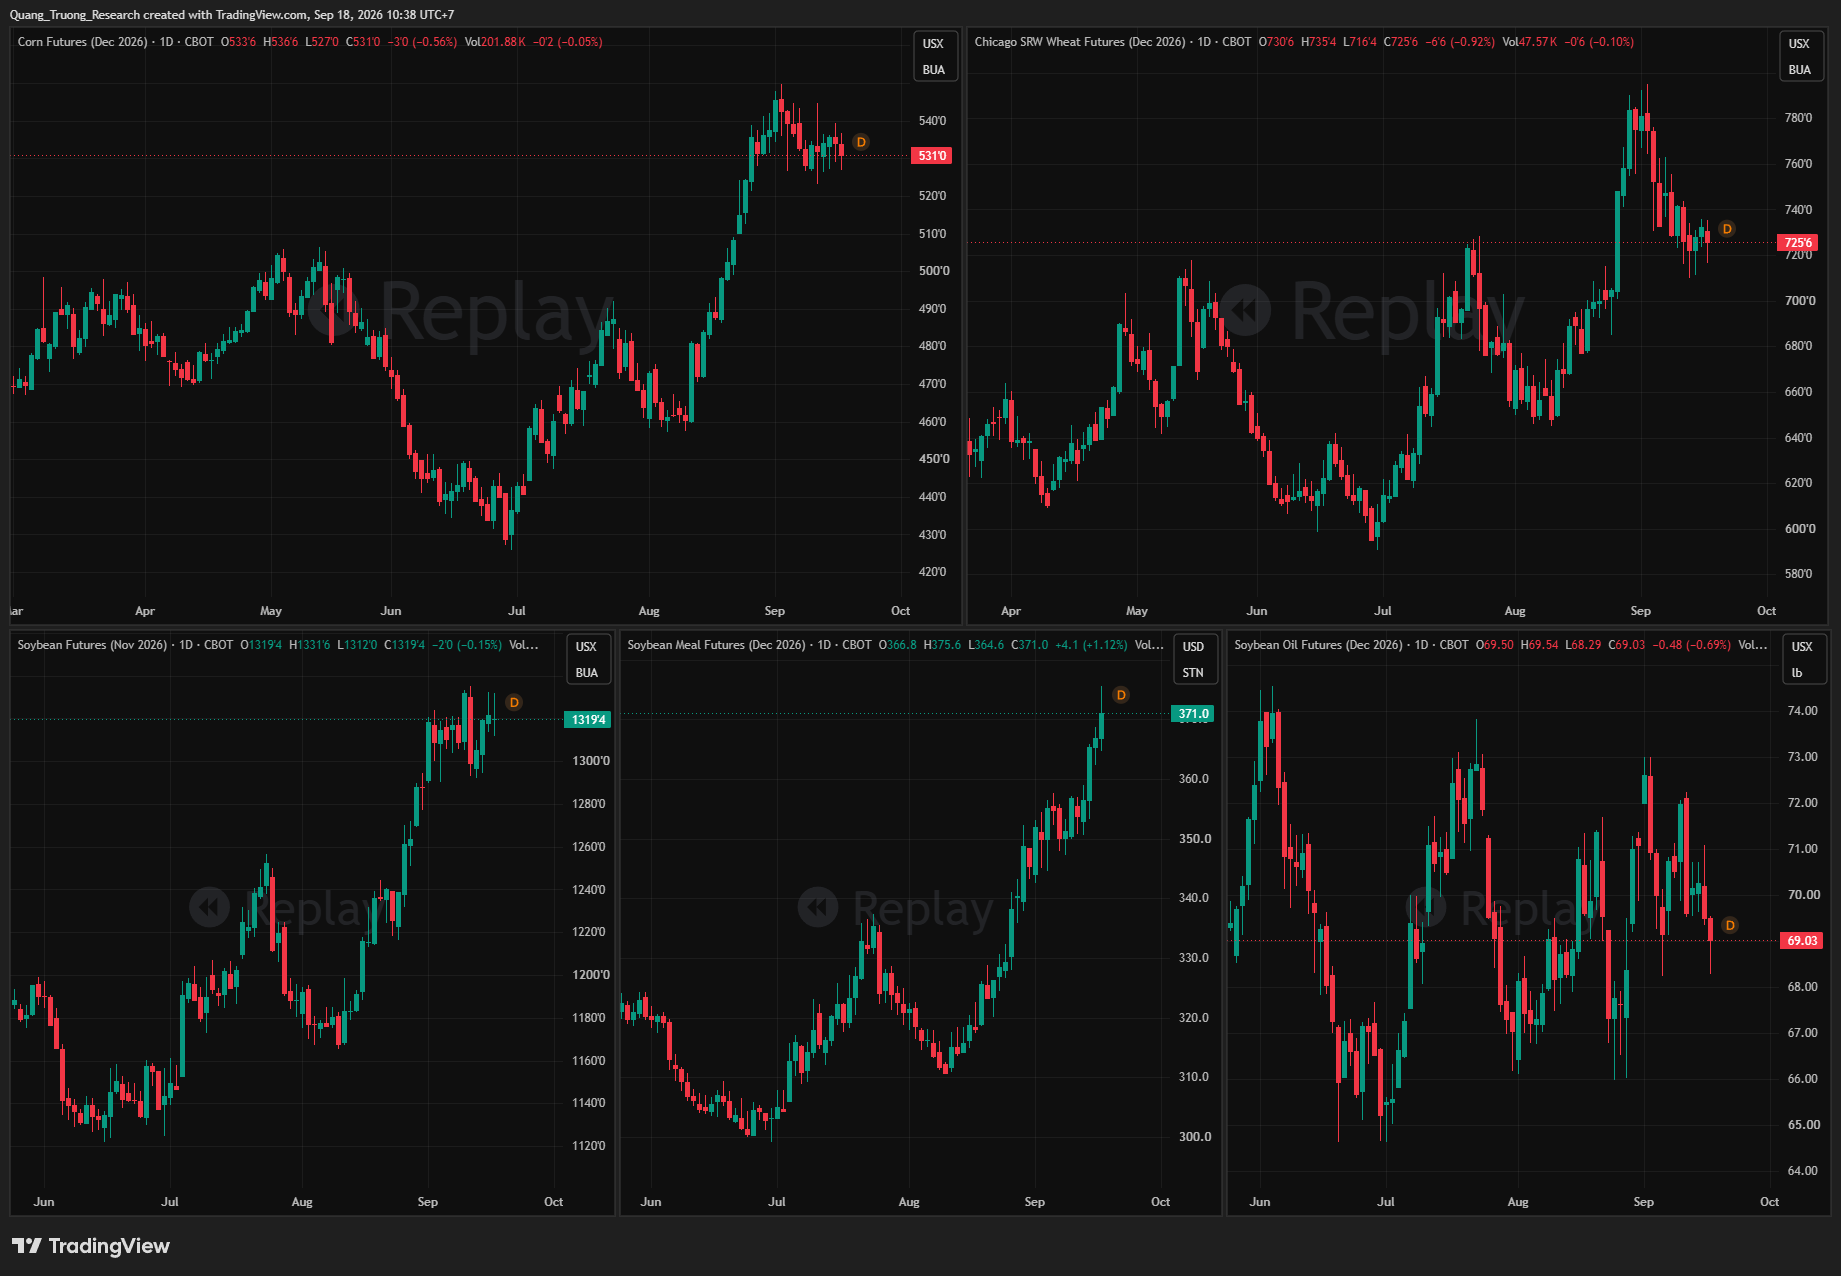
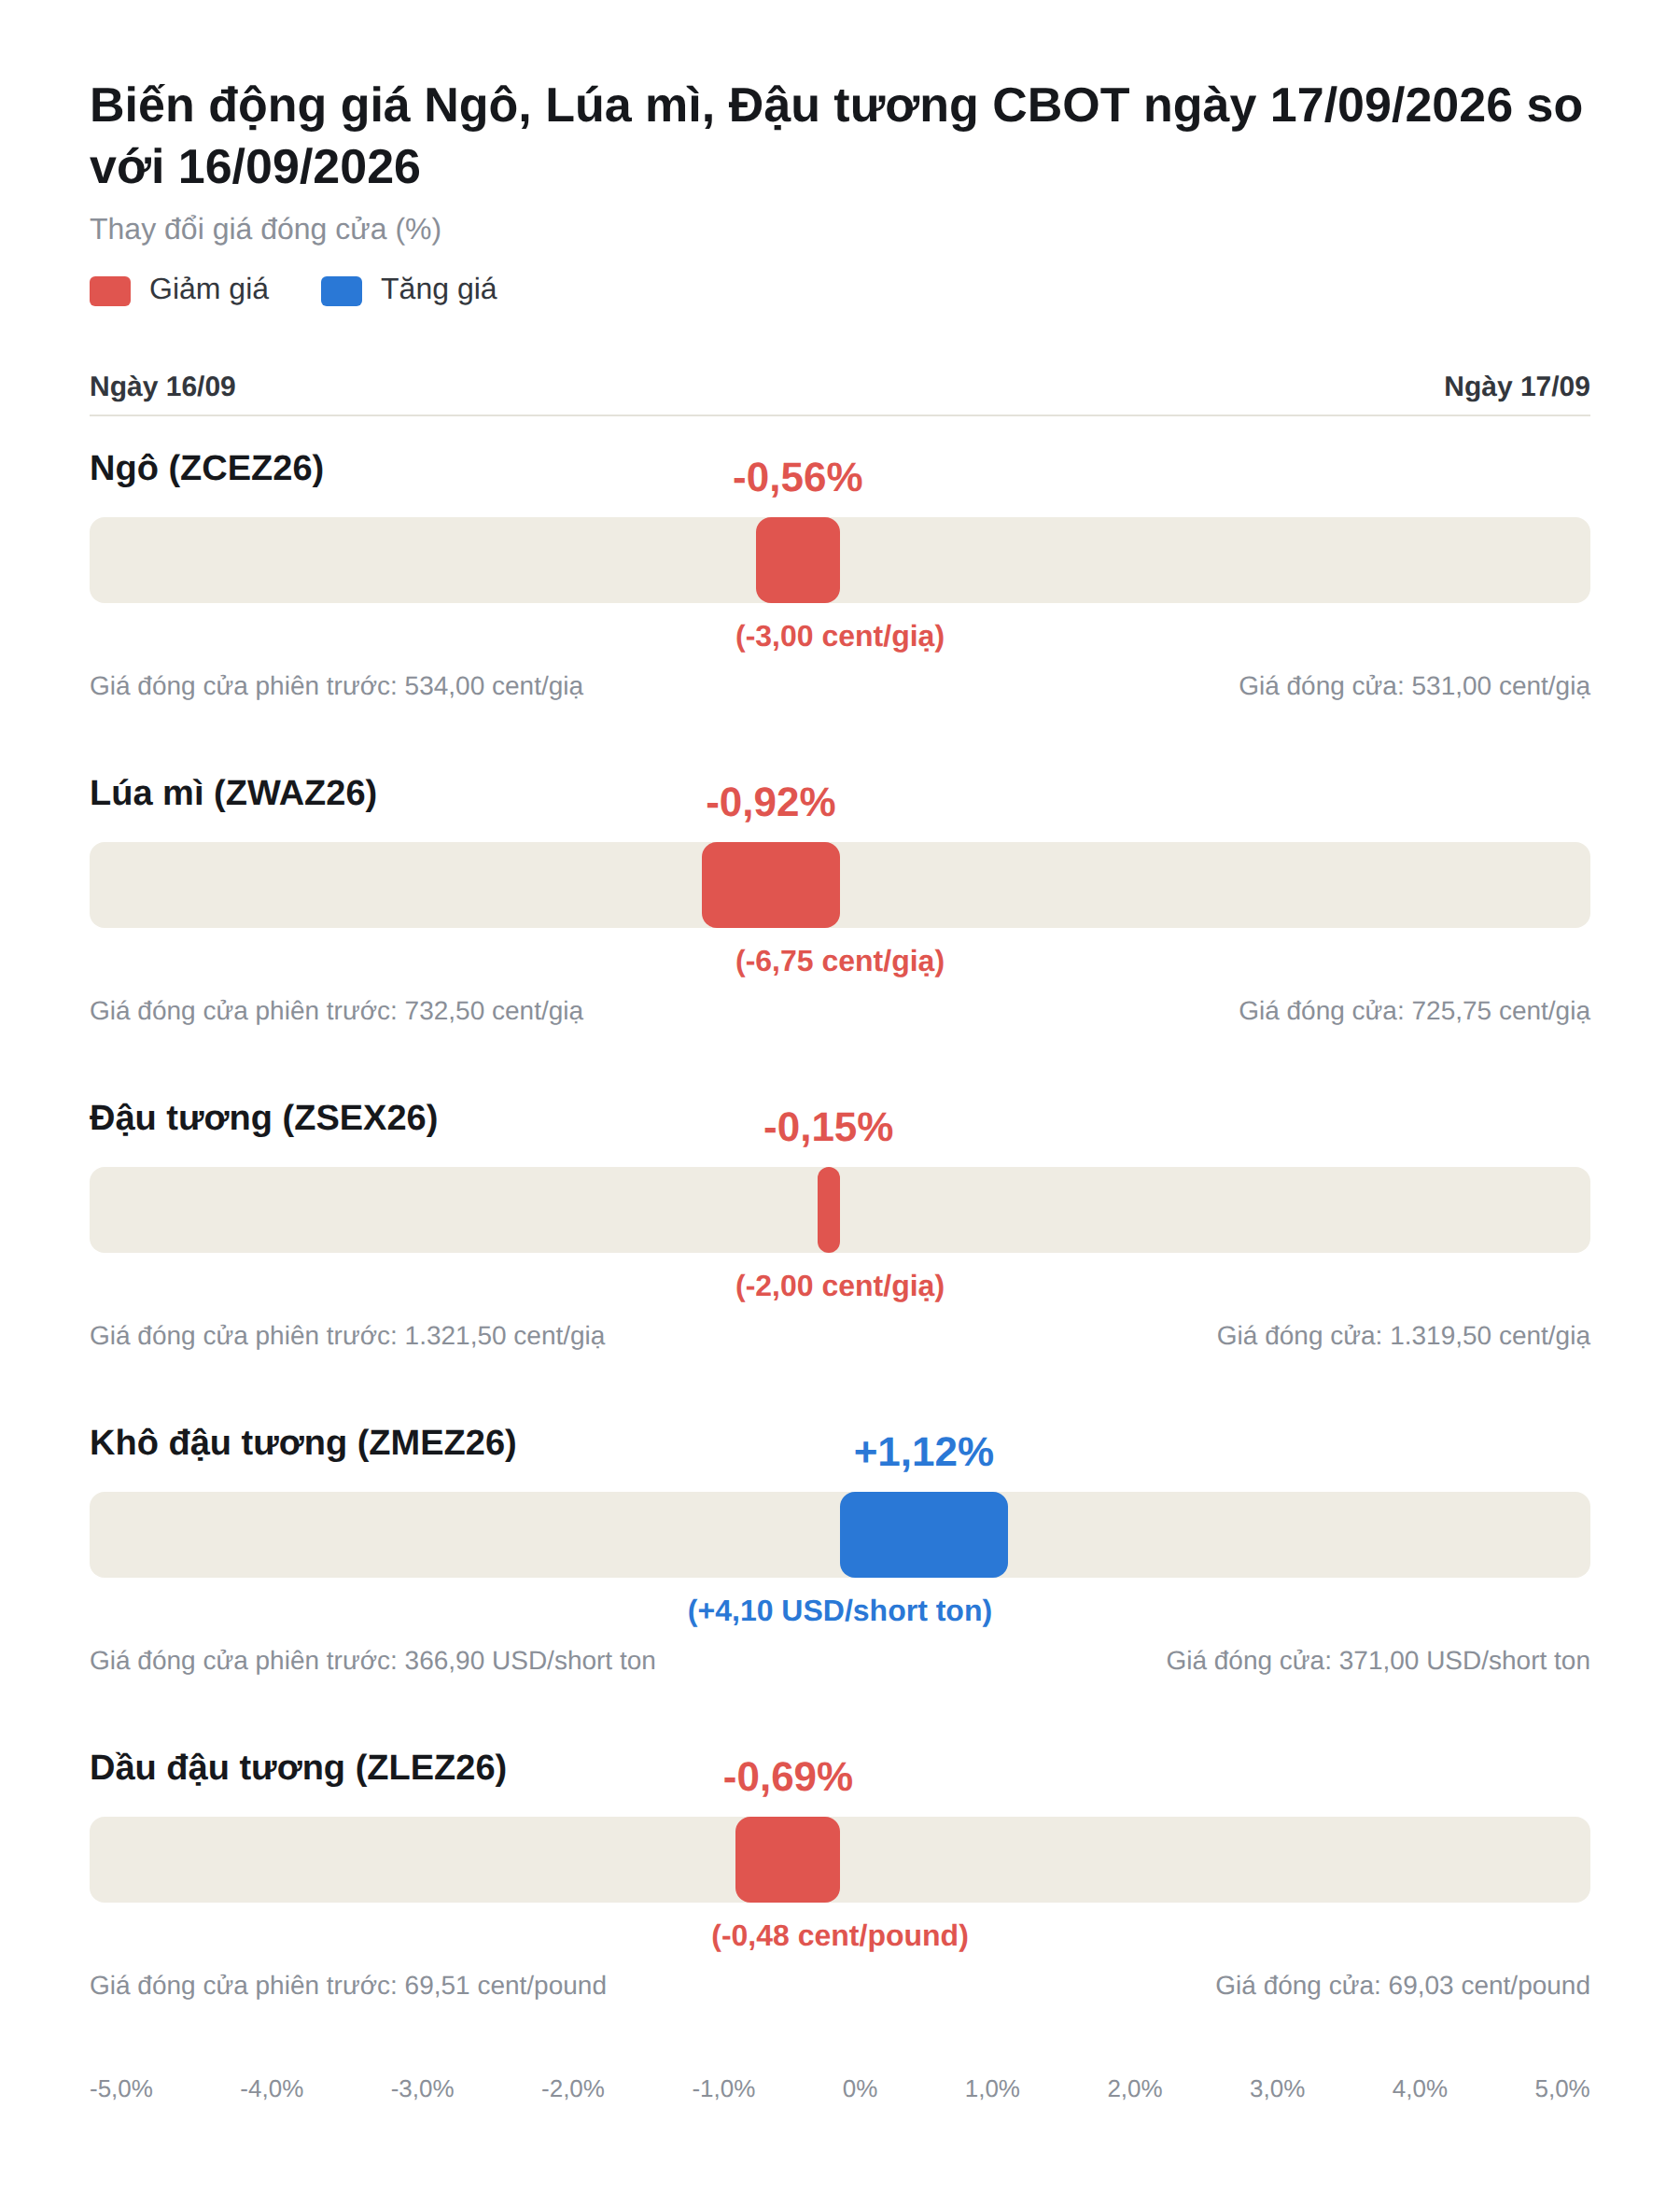
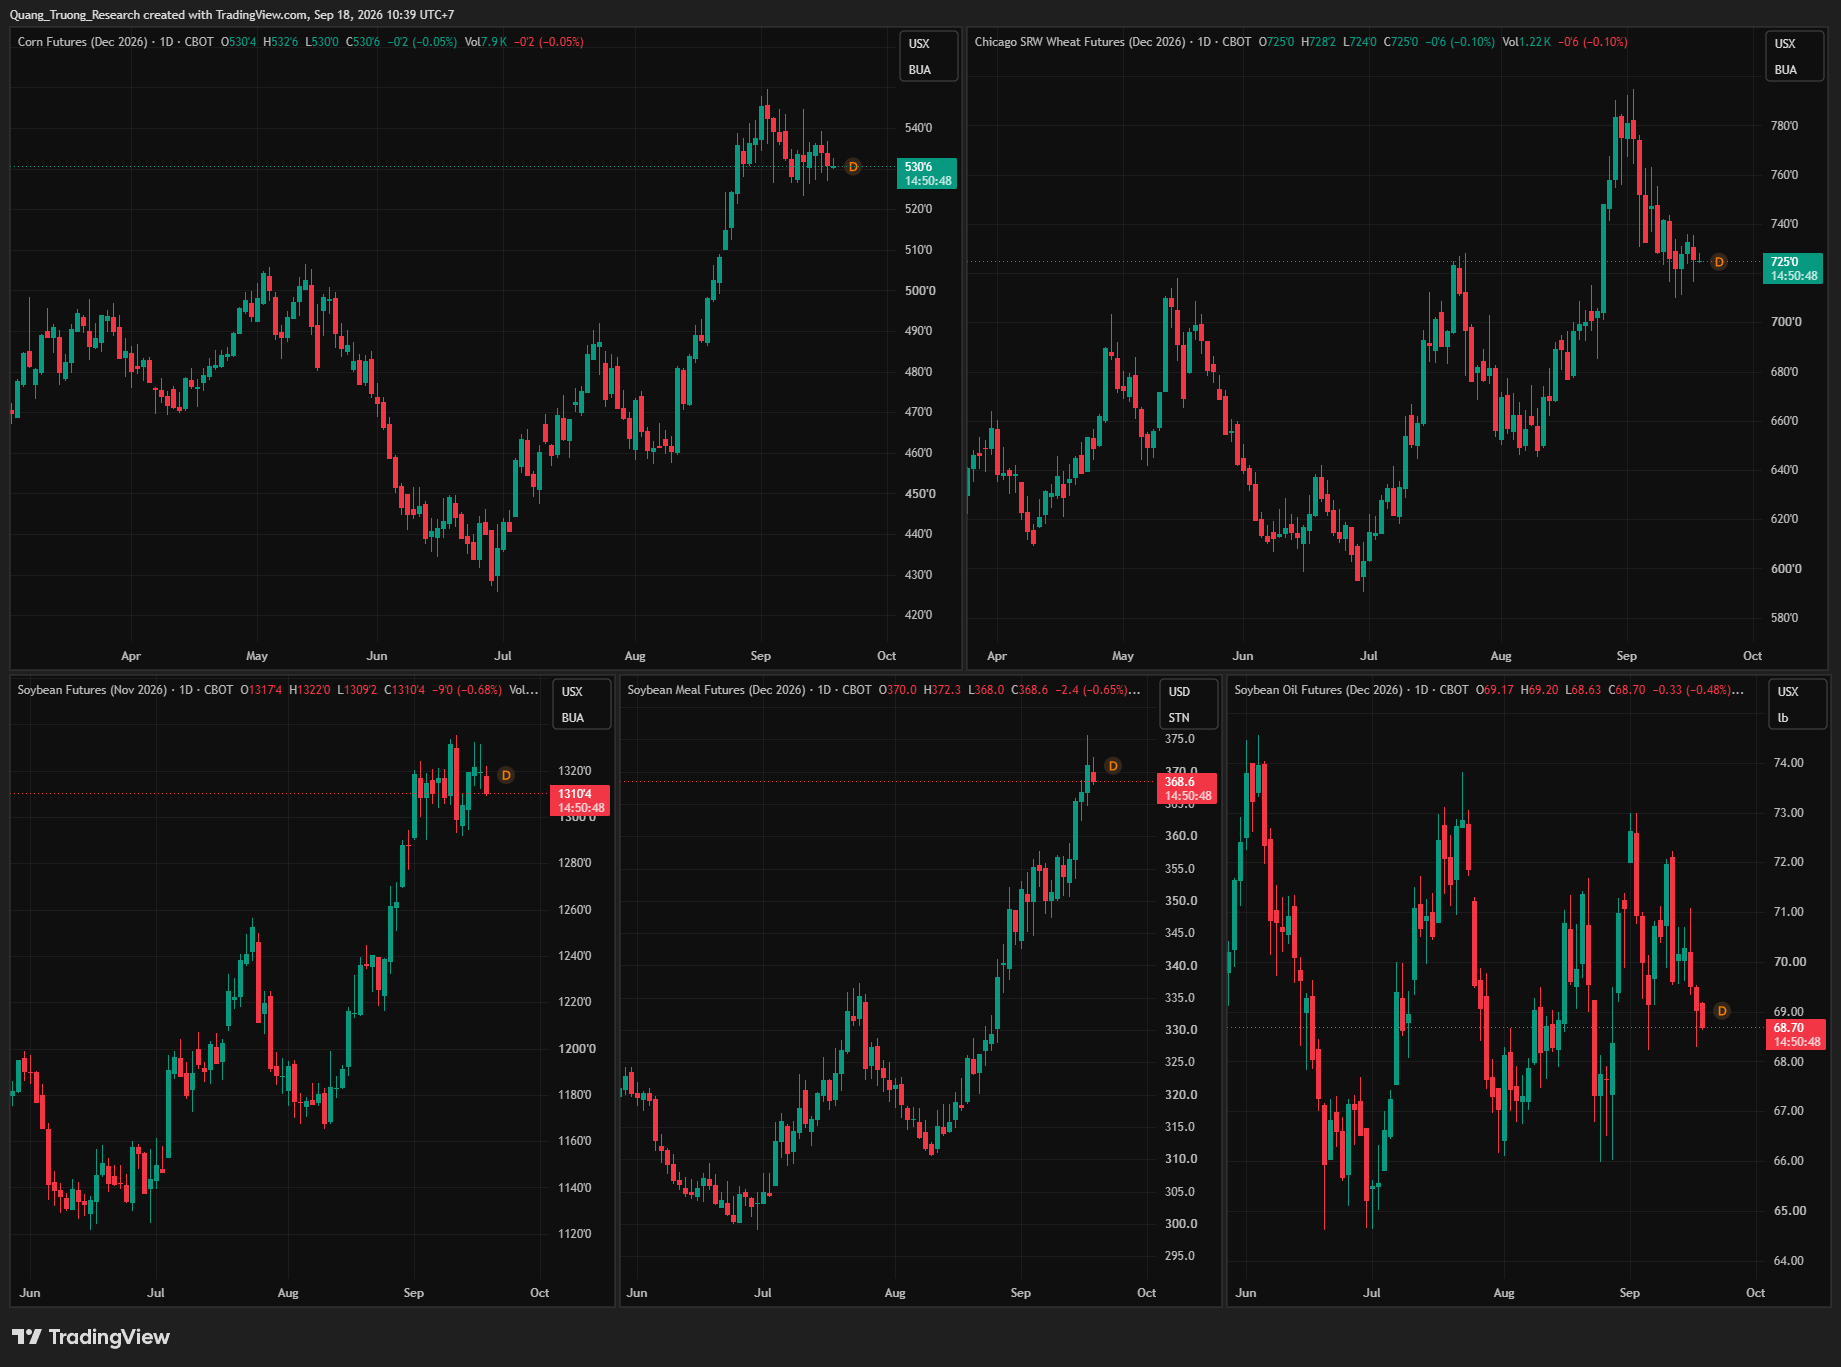
Khô đậu tương tiếp tục là điểm sáng của nhóm nông sản CBOT, lập đỉnh hợp đồng mới trong phiên nhờ nguồn cung khan hiếm khi mưa lớn làm chậm thu hoạch đậu tương và các nhà máy ép dầu bước vào giai đoạn bảo trì theo mùa. Ngược lại, ngô, lúa mì và dầu đậu tương điều chỉnh giảm khi thị trường thiếu vắng thông tin mới mang tính hỗ trợ, trong khi đậu tương gần như đi ngang khi giới giao dịch chốt lời sau khi lập đỉnh nhiều năm tuần trước.
- Ngô (ZCEZ26, kỳ hạn tháng 12/2026): đóng cửa ở mức 531,00 cent/giạ, giảm 3,00 cent (-0,56%) so với phiên trước, dao động trong biên độ 527,00 – 536,75 cent/giạ, tiếp tục củng cố dưới vùng đỉnh nhiều năm thiết lập trong tháng, sau khi hợp đồng tháng 12 rơi xuống dưới đường trung bình động 20 ngày lần đầu tiên trong khoảng một tháng.
- Lúa mì (ZWAZ26, kỳ hạn tháng 12/2026): đóng cửa ở mức 725,75 cent/giạ, giảm 6,75 cent (-0,92%), mức giảm phần trăm mạnh nhất trong nhóm nông sản phiên này, dao động trong biên độ 716,50 – 735,50 cent/giạ, do thiếu thông tin hỗ trợ mới trong khi vẫn còn kỳ vọng về khả năng đạt đột phá ngoại giao.
- Đậu tương (ZSEX26, kỳ hạn tháng 11/2026): đóng cửa ở mức 1.319,50 cent/giạ, giảm 2,00 cent (-0,15%), dao động trong biên độ 1.312,00 – 1.331,75 cent/giạ, vẫn thấp hơn mức đỉnh hợp đồng 1.335,25 cent/giạ thiết lập tuần trước.
- Khô đậu tương (ZMEZ26, kỳ hạn tháng 12/2026): đóng cửa ở mức 371,00 USD/short ton, tăng 4,10 USD (+1,12%), mức tăng phần trăm mạnh nhất trong nhóm nông sản phiên này, dao động trong biên độ 364,60 – 375,60 USD/short ton — tiếp tục lập đỉnh hợp đồng mới trong phiên.
- Dầu đậu tương (ZLEZ26, kỳ hạn tháng 12/2026): đóng cửa ở mức 69,03 cent/pound, giảm 0,48 cent (-0,69%), dao động trong biên độ 68,29 – 69,54 cent/pound, khi giới giao dịch tất toán chênh lệch giá dầu/khô đậu tương (oil/meal spread) nghiêng về phía khô đậu tương.
THÔNG TIN VÀ YẾU TỐ TÁC ĐỘNG
Khô đậu tương tiếp tục lập đỉnh nhờ nguồn cung nội địa khan hiếm
Hợp đồng khô đậu tương kỳ hạn tháng 12 trên CBOT đã tăng khoảng 26 USD/tấn, tương đương 7,5%, chỉ riêng trong tháng 9, chủ yếu nhờ thị trường giao ngay (cash market) mạnh lên sau khi các nhà máy ép dầu tại vùng Trung Tây đồng loạt bước vào đợt bảo trì theo mùa, hạn chế nguồn cung khô đậu tương. Mưa lớn trong những ngày gần đây cũng làm chậm vụ thu hoạch sớm tại khu vực trung tâm và miền tây vùng Trung Tây, khiến lượng đậu tương đưa vào các nhà máy chế biến bị hạn chế thêm — theo các đại lý giao dịch, giá cơ sở (basis) khô đậu tương nhìn chung giữ vững đến tăng tại nhiều khu vực miền Trung Tây Mỹ, trong khi người mua khô đậu tương buộc phải mua theo nhu cầu trước mắt (hand-to-mouth) giữa lúc giá tăng liên tục.
USDA cho biết xuất khẩu ròng khô đậu tương Mỹ trong tuần kết thúc ngày 10/9 đạt 210.507 tấn, phần lớn giao trong niên vụ 2026/27 (bắt đầu từ 1/10). Đồng thời, theo dữ liệu của Cơ quan Bảo vệ Môi trường Mỹ (EPA) công bố trong phiên, lượng tín chỉ nhiên liệu sinh học dạng dầu diesel sinh học (biodiesel, mã D4) trong tháng 8 giảm còn 693 triệu tín chỉ, từ 796 triệu trong tháng 7, trong khi tín chỉ ethanol (D6) gần như đi ngang ở mức 1,29 tỷ.
Ngô, lúa mì thiếu động lực tăng mới, chịu áp lực chốt lời
Lúa mì và ngô giảm trong phiên do thiếu tin tức hỗ trợ mới, trong bối cảnh giới giao dịch vẫn nuôi hy vọng về khả năng đạt đột phá ngoại giao để giảm gián đoạn xuất khẩu qua Biển Đen. Theo một báo cáo của AFP được các thương nhân châu Âu trích dẫn, Thổ Nhĩ Kỳ đã gửi đề xuất tới Nga và Ukraine về một thỏa thuận ngừng tấn công nhằm vào tàu vận tải thương mại tại Biển Đen, làm dấy lên hy vọng hạ nhiệt quân sự tại khu vực này. Tuy nhiên, giới giao dịch tỏ ra thận trọng do Thổ Nhĩ Kỳ từng đưa ra các đề xuất tương tự trước đây, trong khi thỏa thuận ngừng tấn công cơ sở năng lượng mà Tổng thống Mỹ Donald Trump công bố hôm thứ Hai đến nay cũng chưa cho thấy hiệu quả rõ rệt trên thực địa.
Hội đồng Ngũ cốc Quốc tế (IGC) đã nâng dự báo sản lượng lúa mì thế giới niên vụ 2026/27 thêm 3 triệu tấn, lên 820 triệu tấn, nhờ điều chỉnh tăng tại Úc và Ukraine, nhưng đồng thời lưu ý dòng chảy thương mại lúa mì toàn cầu vẫn chậm bất thường do gián đoạn nghiêm trọng tại Biển Đen. Ngược lại, IGC hạ dự báo sản lượng ngô thế giới niên vụ 2026/27 thêm 4 triệu tấn, xuống 1,301 tỷ tấn. Trên sàn Euronext, giá lúa mì kỳ hạn tháng 12 giảm 0,4% sau khi có lúc chạm đỉnh 1 tuần, khi giá dầu thô giảm, đồng USD mạnh lên và tin tức ngoại giao nêu trên cùng gây áp lực; một số thương nhân Đức lưu ý lúa mì Nga loại protein 12,5% giao tại Biển Baltic vẫn được chào bán với giá thấp hơn 15-16 USD/tấn so với lúa mì Romania/Đức và khoảng 20 USD/tấn so với lúa mì Pháp, cho thấy nguồn cung từ Nga vẫn đang lưu thông qua các tuyến thay thế.
Đối với ngô, USDA ghi nhận doanh số xuất khẩu ròng trong tuần kết thúc 10/9 đạt 1.026.700 tấn, phù hợp với khoảng dự báo của thị trường; một số nhà sản xuất thức ăn chăn nuôi Hàn Quốc cũng đã mua thêm ngô trên thị trường xuất khẩu toàn cầu.
Thị trường thận trọng trước cuộc gặp Trump-Tập tuần tới
Giới giao dịch tiếp tục hướng sự chú ý đến chuỗi sự kiện ngoại giao Mỹ-Trung dự kiến diễn ra trong tuần tới, bắt đầu bằng cuộc gặp cuối tuần này giữa Bộ trưởng Tài chính Mỹ Scott Bessent và người đồng cấp Trung Quốc, trước khi đến cuộc gặp thượng đỉnh được theo dõi sát sao giữa Tổng thống Donald Trump và Chủ tịch Tập Cận Bình. Thị trường ngũ cốc kỳ vọng các cuộc gặp này sẽ mang lại thêm thông tin rõ ràng về nhu cầu mua nông sản Mỹ của Trung Quốc trong thời gian tới, dù đà tăng chung của thị trường phần nào bị kìm hãm sau đợt tăng lãi suất của Cục Dự trữ Liên bang Mỹ (Fed) hôm thứ Tư.
Bối cảnh cung-cầu toàn cầu: thâm hụt ngô lớn nhất trong hơn 3 thập kỷ
Theo phân tích của chuyên gia Karen Braun (Reuters/Zaner Ag Hedge), dù nông dân Mỹ đang thu hoạch vụ ngô lớn thứ hai trong lịch sử, bức tranh cung-cầu ngũ cốc toàn cầu lại kém thoải mái hơn nhiều so với vẻ ngoài: theo báo cáo WASDE mới nhất của USDA, tiêu thụ ngô toàn cầu niên vụ 2026/27 được dự báo vượt sản lượng gần 30 triệu tấn — mức thâm hụt lớn nhất trong hơn ba thập kỷ. Sản lượng ngô và lúa mì cộng gộp của các nước xuất khẩu lớn được dự báo giảm mạnh nhất về khối lượng kể từ niên vụ 1993/94, trong khi diện tích trồng ngũ cốc tại các nước xuất khẩu chủ lực gần như đi ngang trong 25 năm qua, tương phản với diện tích trồng hạt có dầu đã tăng hơn gấp đôi so với năm 2000/01. Đây được xem là một trong những yếu tố cấu trúc dài hạn đứng sau đà tăng giá của nhóm ngũ cốc trong những tháng gần đây, dù tồn kho lúa mì của riêng Nga và Ukraine cộng lại được dự báo đạt mức cao nhất 33 năm do chiến sự tiếp tục cản trở xuất khẩu qua Biển Đen.
LỊCH SỰ KIỆN CẦN THEO DÕI
- Báo cáo Cattle on Feed hàng tháng của USDA: 15h00 ET — 19h00 GMT (2h00 sáng giờ VN, rạng sáng thứ Bảy ngày 19/9/2026), thứ Sáu ngày 18/9/2026.
- Báo cáo Commitment of Traders (COT) hàng tuần của CFTC: 15h30 ET — 19h30 GMT (2h30 sáng giờ VN, rạng sáng thứ Bảy ngày 19/9/2026), thứ Sáu ngày 18/9/2026.
- Cuộc gặp giữa Bộ trưởng Tài chính Mỹ Scott Bessent và Phó Thủ tướng Trung Quốc Hà Lập Phong: dự kiến cuối tuần này.
- Báo cáo kiểm định xuất khẩu ngũ cốc hàng tuần (Grain Export Inspections) của USDA: 11h00 ET — 15h00 GMT (22h00 giờ VN), thứ Hai ngày 21/9/2026.
- Báo cáo tiến độ mùa vụ hàng tuần (Crop Progress) của USDA: 16h00 ET — 20h00 GMT (3h00 sáng giờ VN, rạng sáng thứ Ba ngày 22/9/2026), thứ Hai ngày 21/9/2026.
- Cuộc gặp thượng đỉnh giữa Tổng thống Mỹ Donald Trump và Chủ tịch Trung Quốc Tập Cận Bình: dự kiến thứ Năm tuần tới (24/9/2026).
DIỄN BIẾN VỊ THẾ RÒNG CỦA CÁC QUỸ ĐẦU CƠ HÀNG HÓA (CẬP NHẬT HẰNG NGÀY)
 Hàng Hóa Futures