Ngày 03 tháng 10, Hàng Hóa Futures (HangHoaFutures.com) tổng hợp và phân tích:
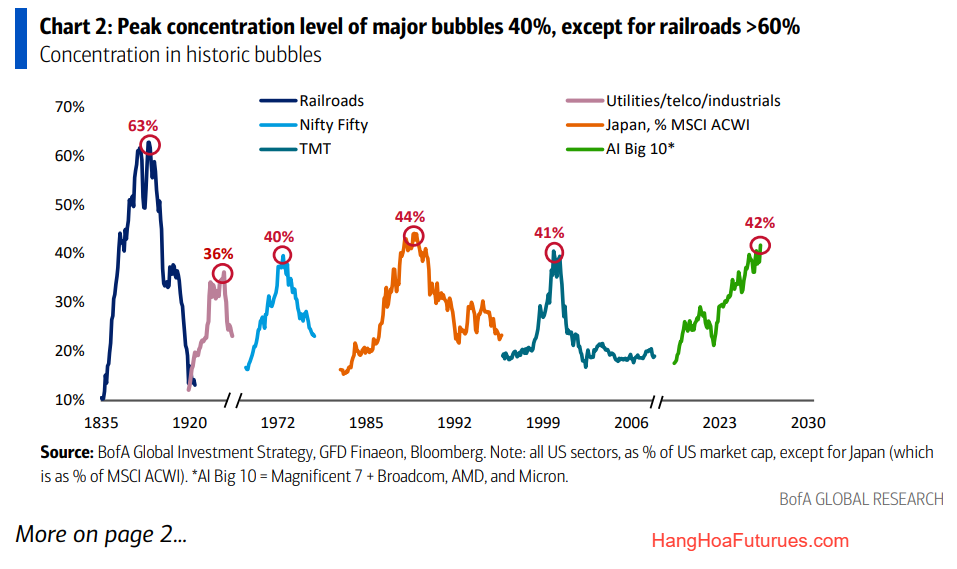
Báo cáo chiến lược The Flow Show từ BofA, cập nhật trong tuần cuối tháng 09 và đầu tháng 10/26: cho thấy vị thế nhà đầu tư rất thiên về cổ phiếu: khách hàng private của BofA nắm cổ phiếu ở mức kỷ lục 66,3% và tiền mặt ở mức thấp kỷ lục 9,4%. Tuần qua, trái phiếu thu hút +$18,8 tỷ (tuần thứ 75 liên tiếp vào ròng), cổ phiếu +$15,8 tỷ (chủ yếu qua ETF), trong khi cổ phiếu Mỹ bị rút ròng 2 tuần liên tiếp. Chỉ báo Bull & Bear giảm còn 8,8 từ 9,3, vẫn ở vùng Bán, do độ rộng thị trường xấu đi và chênh lệch lợi suất trái phiếu rủi ro mở rộng. BofA so sánh đợt đầu tư AI hiện nay với bong bóng đường sắt: điểm thuận lợi là chi tiêu AI còn thấp hơn đỉnh đường sắt và giá bán dẫn đang tăng, điểm bất lợi là lợi suất UST không giảm như thời đó. Về phân bổ, BofA nghiêng về việc bắt đầu thêm trái phiếu ("buy humiliation").
Thông điệp chính:
- Mức tập trung hiện tại (42%) đã ngang các bong bóng lớn, vượt Nifty Fifty, dot-com và Mỹ thập niên 1920, nên theo thước đo này thị trường đang ở vùng "bong bóng".
- Chỉ có đường sắt là vượt hẳn (63%). Vì vậy phe lạc quan có luận điểm "lần này giống đường sắt", nghĩa là AI vẫn còn dư địa tập trung thêm, khác với các bong bóng khác thường vỡ quanh mức 40%.
- Tín hiệu tốt: chi tiêu vốn cho AI (3,5-4% GDP) vẫn thấp hơn đỉnh đường sắt (~5% GDP), và giá bán dẫn đang tăng, trong khi cước vận tải đường sắt khi đó giảm phát (-5%/năm) làm doanh thu và lợi nhuận không đủ nuôi đợt đầu tư.
- Tín hiệu xấu: bong bóng đường sắt được hỗ trợ bởi lợi suất UST giảm, còn hiện nay thì không. Đỉnh của đường sắt cũng đều gắn với các sự kiện tín dụng/thanh khoản.
Lưu ý: Dữ liệu một tuần cuối quý dễ bị nhiễu, cần theo dõi thêm.