
Table of Contents
Ngày 27 tháng 8, Hàng Hóa Futures (HangHoaFutures.com) tổng hợp và đưa tin:
TÓM TẮT
- Cà phê (Coffee): Arabica (KC) giảm 3,98%, tiếp tục điều chỉnh sau khi chạm đỉnh 6 tuần vào thứ Ba; động lực chính là hoạt động chốt lời của các quỹ và lo ngại kho chứa tại Brazil sắp đầy. Robusta (RC) giảm 2,09%.
- Đường (Sugar): Đường thô (SB) tăng 1,85%, được hỗ trợ bởi dấu hiệu sản lượng đường Pháp — nước sản xuất lớn nhất châu Âu — sụt giảm do hạn hán kéo dài; Đường trắng London giảm nhẹ do đồn đoán Ấn Độ sẽ nhập khẩu ít hơn dự kiến.
- Cacao (Cocoa): Cacao New York (CC) gần như đi ngang, tăng 0,03% còn 5.831 USD/tấn, chịu áp lực trong tuần từ dấu hiệu nguồn cung toàn cầu dồi dào (xuất khẩu Nigeria và Bờ Biển Ngà tăng mạnh, tồn kho ICE cao nhất 2 năm).
DIỄN BIẾN GIÁ
Kết thúc ngày giao dịch Thứ Tư, ngày 26/08/2026 — Sàn giao dịch ICE Futures U.S. (New York) và ICE Futures Europe (London)
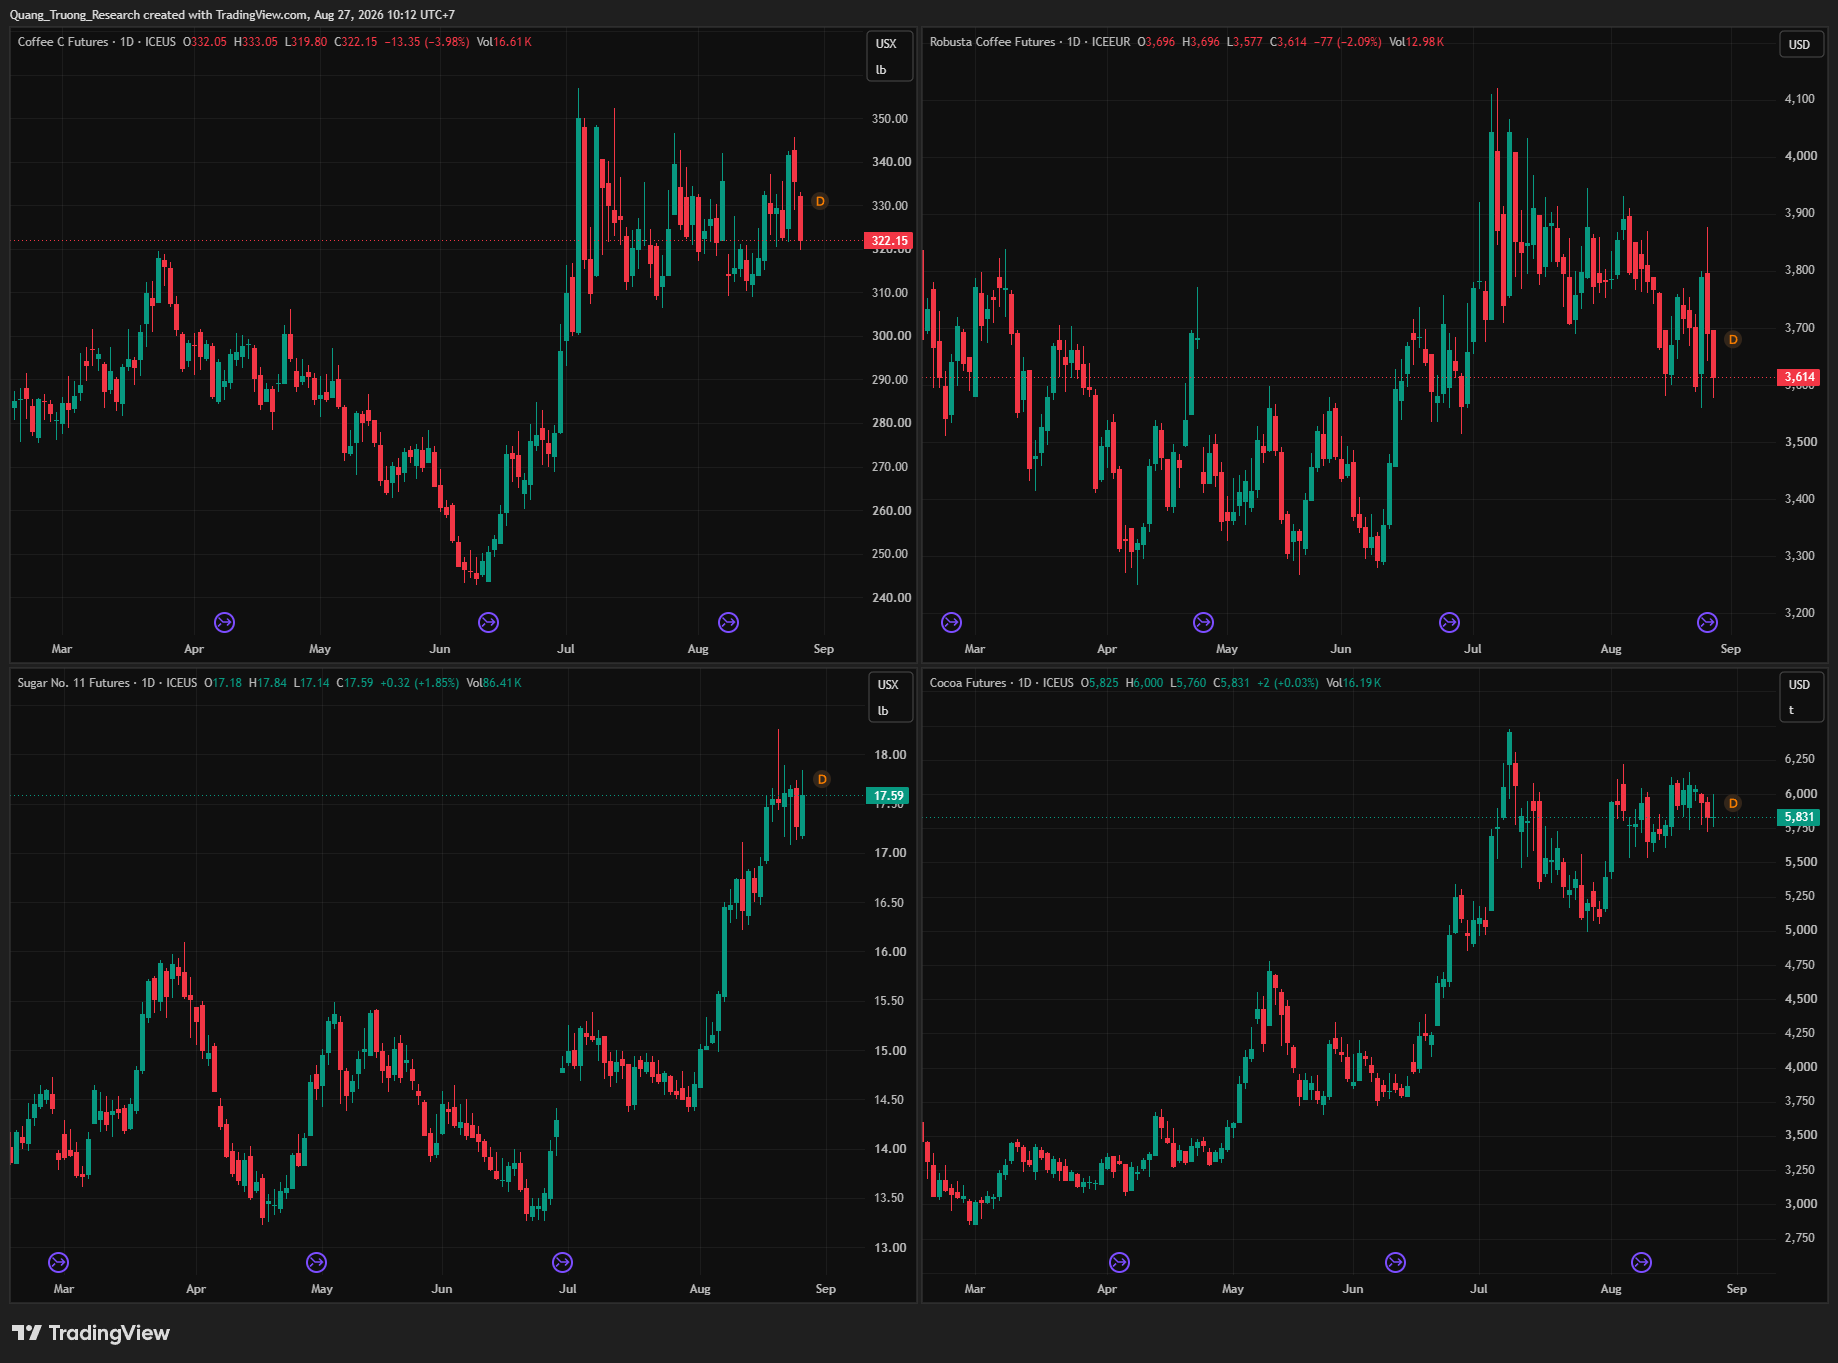
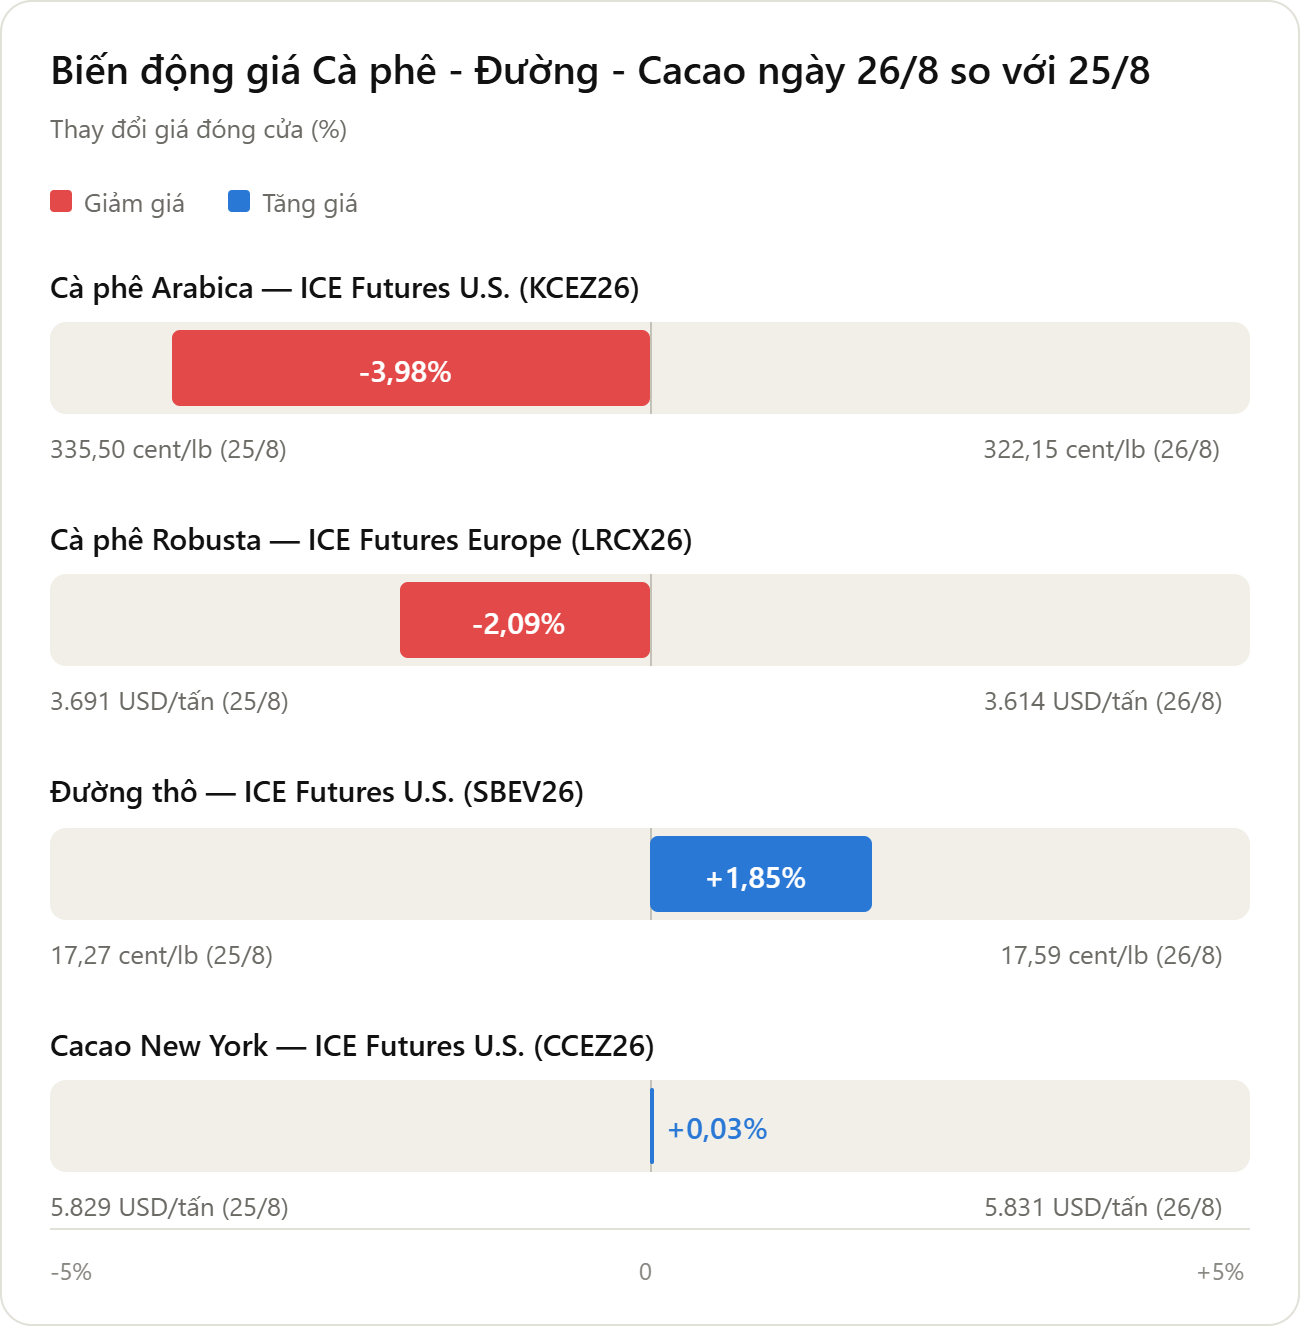
Cà phê Arabica dẫn đầu đà giảm trong phiên thứ Tư sau khi điều chỉnh mạnh từ mức đỉnh 6 tuần, trong khi Đường thô tăng nhờ lo ngại nguồn cung châu Âu và Cacao gần như không đổi.
- Cà phê Arabica kỳ hạn tháng 12/2026 (KCEZ26): giảm 3,98% (-13,35 cent), đóng cửa ở 322,15 cent/pound (~3,2215 USD/pound), mức thấp nhất kể từ 17/8. Thị trường từng đạt đỉnh 6 tuần ở 345,65 cent/pound vào thứ Ba trước khi đảo chiều.
- Cà phê Robusta kỳ hạn tháng 11/2026 (LRCX26): giảm 2,09% (-77 USD), đóng cửa ở 3.614 USD/tấn.
- Đường thô kỳ hạn tháng 10/2026 (SBEV26): tăng 1,85% (+0,32 cent), đóng cửa ở 17,59 cent/pound.
- Đường trắng (White Sugar): giảm 0,58% còn 514 USD/tấn.
- Cacao New York kỳ hạn tháng 12/2026 (CCEZ26): tăng 0,03% (+2 USD), đóng cửa ở 5.831 USD/tấn.
- Cacao London: tăng 0,6% lên 4.238 bảng Anh/tấn..
THÔNG TIN VÀ YẾU TỐ TÁC ĐỘNG
Cà phê
- Giá Arabica giảm một phần do hoạt động chốt lời khi các quỹ và nhà đầu tư giảm bớt vị thế mua sau đợt tăng giá gần đây; báo cáo về tình trạng một số kho chứa tại Brazil sắp đầy cũng gây áp lực, do không gian lưu trữ hạn chế có thể buộc nông dân bán ra nhiều hơn.
- Cooxupé — hợp tác xã cà phê lớn nhất Brazil — cho biết nông dân đã thu hoạch được 87,5% vụ mùa 2026 tính đến 21/8, tăng từ 81,1% tuần trước nhưng vẫn thấp hơn mức 91,3% cùng kỳ năm ngoái; hơn 90% vụ thu hoạch quốc gia đã hoàn tất trong điều kiện khô hạn.
- Tồn kho cà phê Arabica được chứng nhận trên sàn ICE tiếp tục giảm, đạt 225.442 bao tính đến 25/8 (so với 229.214 bao tuần trước và 729.934 bao cùng kỳ năm ngoái), tiếp tục hỗ trợ giá trong ngắn hạn dù thị trường đang điều chỉnh.
- Dự báo có mưa nhẹ tại các vùng trồng cà phê của Brazil trong vài ngày tới có thể cải thiện triển vọng vụ mùa năm sau; tuy nhiên rủi ro từ một đợt El Niño mạnh vẫn hiện hữu, có thể làm trì hoãn mưa trong giai đoạn ra hoa quan trọng từ tháng 9 đến tháng 10.
Đường
- Đường thô tại New York được hỗ trợ sau khi Hiệp hội các nhà sản xuất đường và củ cải đường Pháp (AIBS) cho biết sản lượng đường Pháp năm nay dự kiến giảm hơn 20% so với mức trung bình 5 năm do hạn hán và nắng nóng kéo dài; hãng Tereos dự báo sản lượng củ cải đường của Pháp giảm hơn 20% so với năm ngoái, góp phần khiến sản lượng đường EU có thể xuống mức thấp nhất trong 38 năm.
- Đường trắng tại London giảm do đồn đoán các nhà máy lọc đường Ấn Độ sẽ chỉ chuyển 350.000 tấn đường vào thị trường nội địa để giảm thiếu hụt nguồn cung, thấp hơn nhiều so với hạn ngạch nhập khẩu miễn thuế 1 triệu tấn mà chính phủ đã phê duyệt đến 31/10.
- Sản lượng đường khu vực Trung-Nam Brazil trong tháng 6 giảm 26,3% so với cùng kỳ năm ngoái, còn 3,903 triệu tấn, theo Unica; Brazil là nước sản xuất đường lớn nhất thế giới.
- Loạt tổ chức phân tích đã nâng dự báo thâm hụt đường toàn cầu niên vụ 2026/27: Green Pool nâng lên 3,3 triệu tấn (từ 1,76 triệu tấn), StoneX nâng lên 1,7 triệu tấn (từ 550.000 tấn), Covrig Analytics chuyển từ dự báo thặng dư 100.000 tấn sang thâm hụt 300.000 tấn.
- Lượng mưa gió mùa tích lũy của Ấn Độ tính đến 26/8 thấp hơn 13% so với mức bình thường, dù đã cải thiện so với mức thấp hơn 42% vào 30/6; Bộ Khoa học Trái đất Ấn Độ cảnh báo gió mùa năm nay có thể yếu nhất trong 11 năm.
Cacao
- Giá cacao chịu áp lực trong tuần do dấu hiệu nguồn cung toàn cầu dồi dào: xuất khẩu hạt cacao của Nigeria trong tháng 7 tăng 18% so với cùng kỳ, đạt 16.052 tấn; nông dân Bờ Biển Ngà đã vận chuyển 2,11 triệu tấn cacao ra cảng trong niên vụ hiện tại, tăng 20% so với cùng kỳ năm trước.
- Tồn kho cacao trên sàn ICE đã tăng lên mức cao nhất trong 2 năm, đạt 3.384.965 bao vào 5/8, gây bất lợi cho giá.
- Hội đồng Cacao Ghana ước tính sản lượng niên vụ 2026/27 đạt 650.000 tấn, giảm 13% so với 750.000 tấn năm ngoái, do khảo sát số lượng quả thấp hơn kỳ vọng; khảo sát ban đầu tại Bờ Biển Ngà cũng cho thấy tỷ lệ hình thành quả non dưới mức trung bình, ước tính vụ chính bắt đầu tháng 9 chỉ đạt 1,8 triệu tấn, giảm 18% so với khoảng 2,2 triệu tấn niên vụ trước.
- StoneX đã hạ dự báo thặng dư cacao toàn cầu niên vụ 2026/27 xuống còn 25.000 tấn (từ 149.000 tấn hồi tháng 4), do lo ngại rủi ro thời tiết El Niño đối với vụ mùa Tây Phi.
LỊCH SỰ KIỆN CẦN THEO DÕI
- Báo cáo tồn kho được chứng nhận (ICE Certified Stocks) cho Cà phê, Đường, Cacao — công bố hàng ngày; đáng chú ý tồn kho Arabica hiện thấp hơn nhiều so với cùng kỳ năm ngoái (225.442 bao so với 729.934 bao).
- Báo cáo Commitments of Traders (COT) của CFTC: 15h30 ET — 19h30 GMT (2h30 Thứ Bảy giờ VN), công bố hàng tuần vào thứ Sáu.
- Vụ thu hoạch cacao chính niên vụ 2026/27 tại Bờ Biển Ngà và Ghana dự kiến bắt đầu vào tháng 9 — chưa có mốc thời gian cụ thể từ nguồn tin.
Tác giả: Thuận Yên (Tham khảo Reuters, Barchart.... 2026 08 27)
Bản tin tổng hợp cho mục đích tham khảo, không phải khuyến nghị đầu tư.